
Lo esencial
El régimen fiscal de Ingresos por Intereses se refiere a la forma en que las Personas Físicas deben tributar por el dinero que obtienen como rendimiento o ganancia de inversiones, depósitos o créditos. En pocas palabras, si tienes dinero guardado en el banco, invertido en la bolsa, en bonos, o si prestas dinero y cobras un interés, los rendimientos que recibes por esos conceptos están sujetos a este régimen.
- Aplicable a diversas fuentes de ingreso
- Este régimen abarca los intereses que recibes de:
Cuentas de ahorro, inversiones a plazo fijo o a la vista en bancos (Cetes, bonos, etc.).
- Sociedades de inversión (fondos de inversión).
- Contratos de arrendamiento financiero (cuando eres el arrendador y cobras intereses).
- Préstamos que otorgues a terceros y por los cuales cobres intereses.
- Cualquier otro tipo de inversión que genere un rendimiento financiero.
- Retención por parte de la institución financiera
- En la mayoría de los casos (especialmente con bancos y casas de bolsa), la institución que te paga los intereses está obligada a retenerte un porcentaje del capital que generó los intereses (una tasa baja fijada anualmente por la Ley de Ingresos de la Federación) o del interés real, y enterarlo al SAT a tu nombre. Esta retención actúa como un pago provisional de tu ISR.
- Posibilidad de no presentar Declaración Anual (en ciertos casos)
- Si tus ingresos anuales por intereses son menores a $100,000 pesos y no tienes otros ingresos acumulables (o si estos no te obligan a presentar anual), podrías no estar obligado a presentar Declaración Anual por tus intereses. En este caso, la retención que te hizo la institución se considera el pago definitivo. Sin embargo, es recomendable revisar tu situación fiscal completa.
- Cálculo del "Interés Real"
- Para efectos fiscales, no siempre se grava el interés nominal que te pagan. La ley considera el "interés real", que es el rendimiento que excede a la inflación. Esto es beneficioso, ya que no pagas impuestos sobre la parte de tus intereses que solo compensa la pérdida de poder adquisitivo del dinero. La institución financiera te proporcionará este dato en tu constancia fiscal.
Si obtienes rendimientos de tus inversiones o capital, el régimen de Ingresos por Intereses te permite tributar por esas ganancias. Lo más común es que la institución financiera te retenga un porcentaje como pago provisional, y luego tú deberás considerar esos ingresos en tu Declaración Anual para calcular el impuesto definitivo, pudiendo acreditar las retenciones y aplicar deducciones para optimizar tu carga fiscal.
¿Este régimen es para mí?
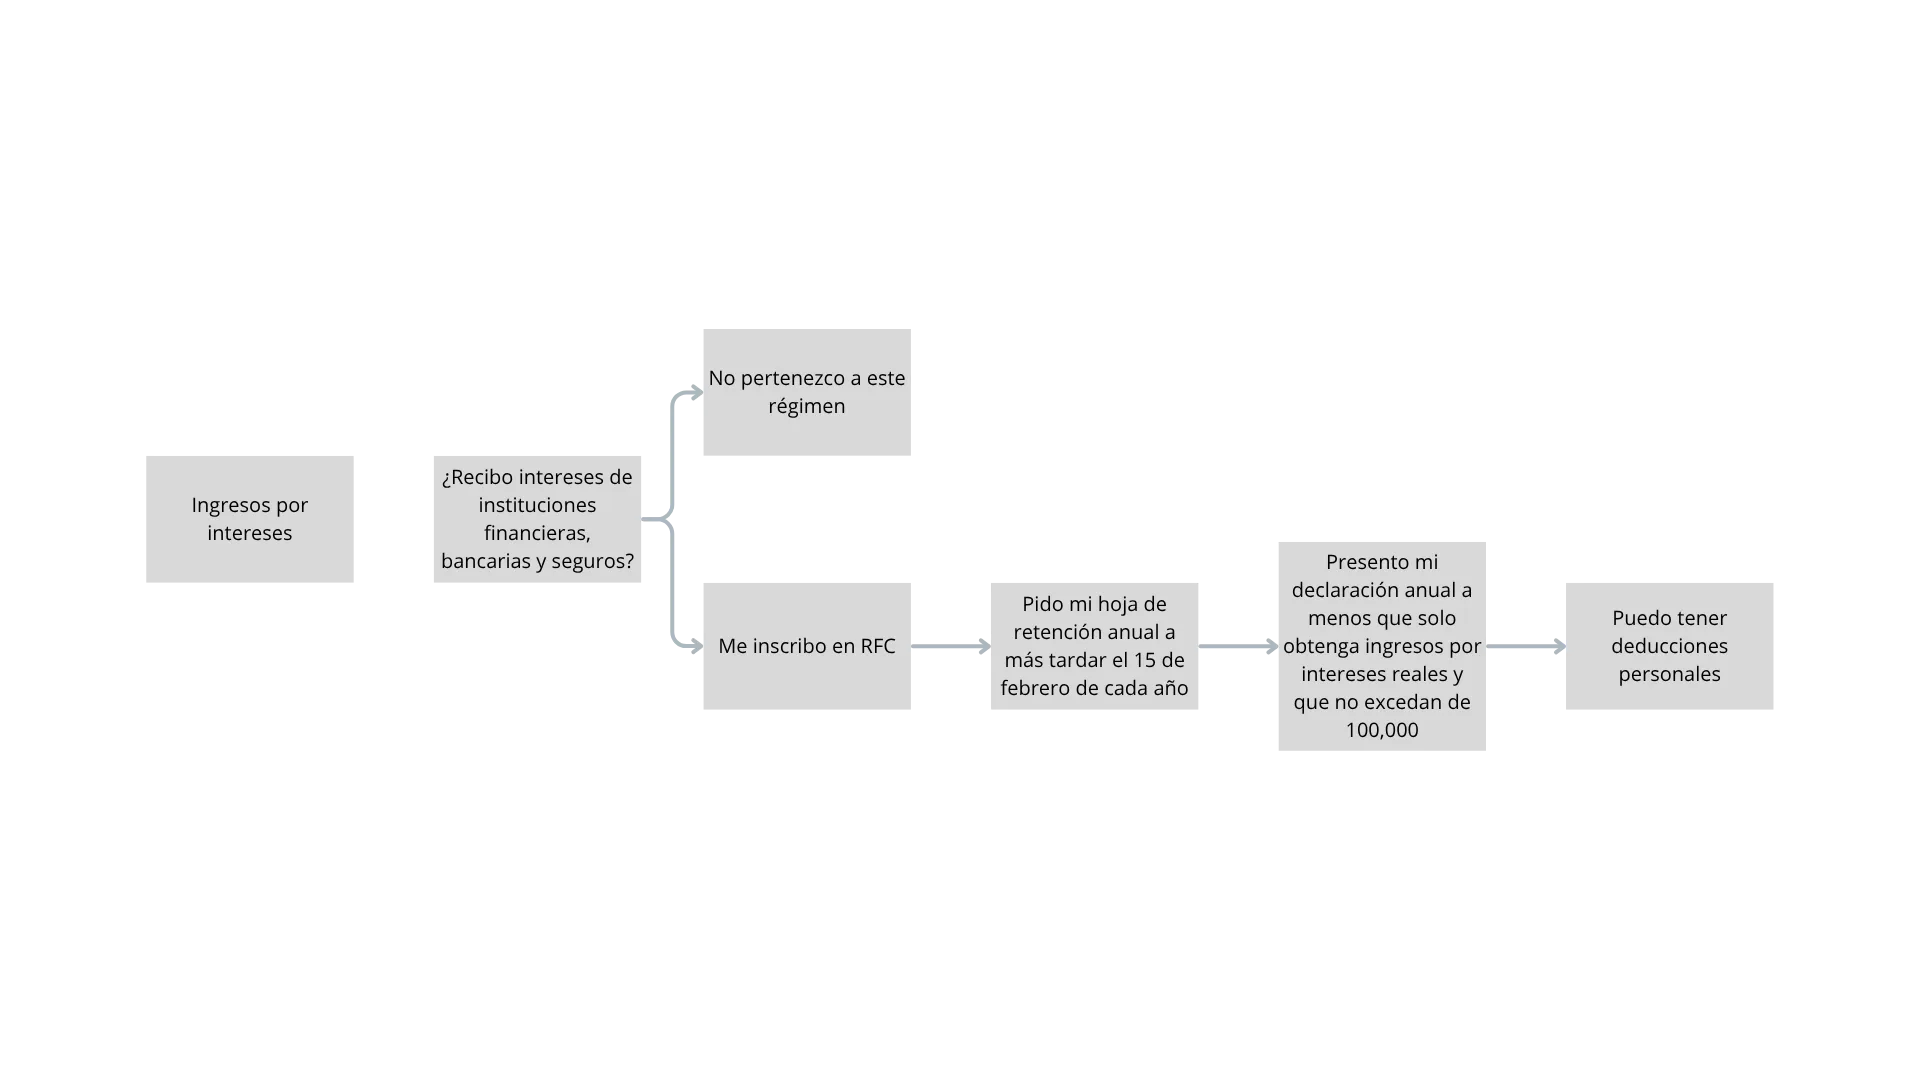
Sigue el diagrama para saber si este régimen corresponde a tu situación.
Desliza el diagrama para verlo completo ›
Usos de CFDI
Las claves que puedes usar al solicitar una factura en este régimen.
- D01Honorarios médicos, dentales y gastos hospitalarios
- D02Gastos médicos por incapacidad o discapacidad
- D03Gastos funerales
- D04Donativos
- D05Intereses reales efectivamente pagados por créditos hipotecarios ( casa habitación )
- D06Aportaciones voluntarias al SAR
- D07Primas por seguros de gastos médicos
- D08Gastos de transportación escolar obligatoria
- D09Depósitos en cuentas de ahorro, primas que tengan como base planes de pensiones
- D10Pagos servicios educativos ( colegiaturas )
- S01Sin efectos fiscales
- CP01Pagos
Deducciones personales
Gastos que puedes restar de tus ingresos en tu declaración anual para pagar menos impuestos.
Gastos médicos
Por consultas con tu nutriólogo, dentista o psicólogo, gastos hospitalarios siempre y cuando se hayan recibido dentro de la institución, análisis clínicos y de laboratorio, compra o alquiler de aparatos de rehabilitación y prótesis, honorarios de enfermeras (sueldo), lentes oftálmicos para corregir defectos visuales hasta por $2,500.
Gastos funerarios
Aquellos efectuados para tu cónyuge o concubino (a) así como para padres, abuelos, hijos y nietos.
Donativos
Cuando decidas realizar una aportación a una institución autorizada para ello, el monto de ese donativo no deberá superar el 7% del total de tus ingresos.
Créditos hipotecarios
Intereses reales por créditos hipotecarios destinados a casa habitación, contratados con el Infonavit o Fovissste, entre otras, y siempre que el crédito otorgado no exceda de setecientas cincuenta mil unidades de inversión.
Aportaciones de retiro
Son deducibles aquellas aportaciones complementarias de retiro (Afore) o a las cuentas de planes personales de retiro, así como las efectuadas a la subcuenta de aportaciones voluntarias con un monto máximo del 10%.
Primas por seguros de gastos médicos
Podrás deducir aquellos pagos que efectúes por un seguro complementario o independiente a los brindados por las instituciones públicas de salud.
Transporte escolar
Podrás hacer efectiva su deducción cuando de manera obligatoria se requiera el uso de este servicio y sea señalado dentro del comprobante correspondiente.
Colegiaturas
Son deducibles los pagos por servicios educativos con los siguientes topes: Preescolar: $14,200, Primaria: $12,900 Secundaria: $19,900, Profesional técnico: $17,100, Bachillerato o su equivalente: $24,500.
Considera que el monto total de tus deducciones no puede exceder de cuatro salarios mínimos elevados al año (102,346.00 pesos) o el equivalente al 10% de tus ingresos totales.