
Lo esencial
El régimen fiscal de Ingresos por Dividendos aplica a las Personas Físicas que reciben ganancias (utilidades) distribuidas por una persona moral (empresa) en la que son accionistas o socios. En esencia, si inviertes en una empresa y esta decide repartir sus beneficios entre sus dueños, los ingresos que recibes por ese concepto se consideran "dividendos" y tienen un tratamiento fiscal específico.
- Es la forma de tributar por tus ganancias como accionista
- Si eres dueño de una parte de una empresa y esta genera utilidades que decide compartir contigo, el SAT establece una forma particular para que tributes por esos ingresos. No son ingresos por sueldos, ni por actividades empresariales, sino por la renta de tu capital invertido.
- Impuesto Pagado por la Empresa (ISR Corporativo)
- La particularidad de los dividendos es que la empresa que los distribuye ya pagó Impuesto Sobre la Renta (ISR) por esas utilidades a nivel corporativo. Para evitar una doble tributación completa (primero la empresa y luego tú), la ley establece mecanismos para acreditar o disminuir ese impuesto ya pagado.
- Retención Adicional del 10%
- Además del ISR que la empresa ya pagó, la Ley del ISR establece una retención adicional del 10% sobre el monto del dividendo distribuido a las personas físicas. Esta retención la realiza la propia empresa y la entera al SAT a tu nombre. Este 10% es un pago definitivo, lo que significa que, en muchos casos, es el único impuesto adicional que pagarías por esos dividendos.
- Opción de Acumular en la Declaración Anual
- Tienes la opción de incluir los ingresos por dividendos en tu Declaración Anual junto con tus otros ingresos (como salarios o actividades empresariales, si los tuvieras). Si optas por acumularlos, puedes acreditar parte del ISR pagado por la empresa, lo que podría resultar en un saldo a favor o en un menor impuesto a pagar en tu declaración global. Esta opción es conveniente si tu tasa efectiva de ISR por tus otros ingresos es baja, o si tienes muchas deducciones personales que puedes aplicar.
- Declaración Informativa (Si aplica)
- En algunos casos, si solo recibes dividendos y la retención del 10% fue el pago definitivo, podrías no estar obligado a presentar Declaración Anual. Sin embargo, es fundamental que la empresa te entregue la constancia de retención correspondiente, ya que es tu respaldo fiscal.
: Si recibes dinero por ser socio o accionista de una empresa que distribuye sus ganancias, el régimen de Ingresos por Dividendos te permite formalizar fiscalmente esas utilidades. La principal característica es la retención del 10% y la posibilidad de acumularlos en tu Declaración Anual para aprovechar los beneficios de un posible acreditamiento del ISR corporativo, lo que te permite optimizar tu carga fiscal.
¿Este régimen es para mí?
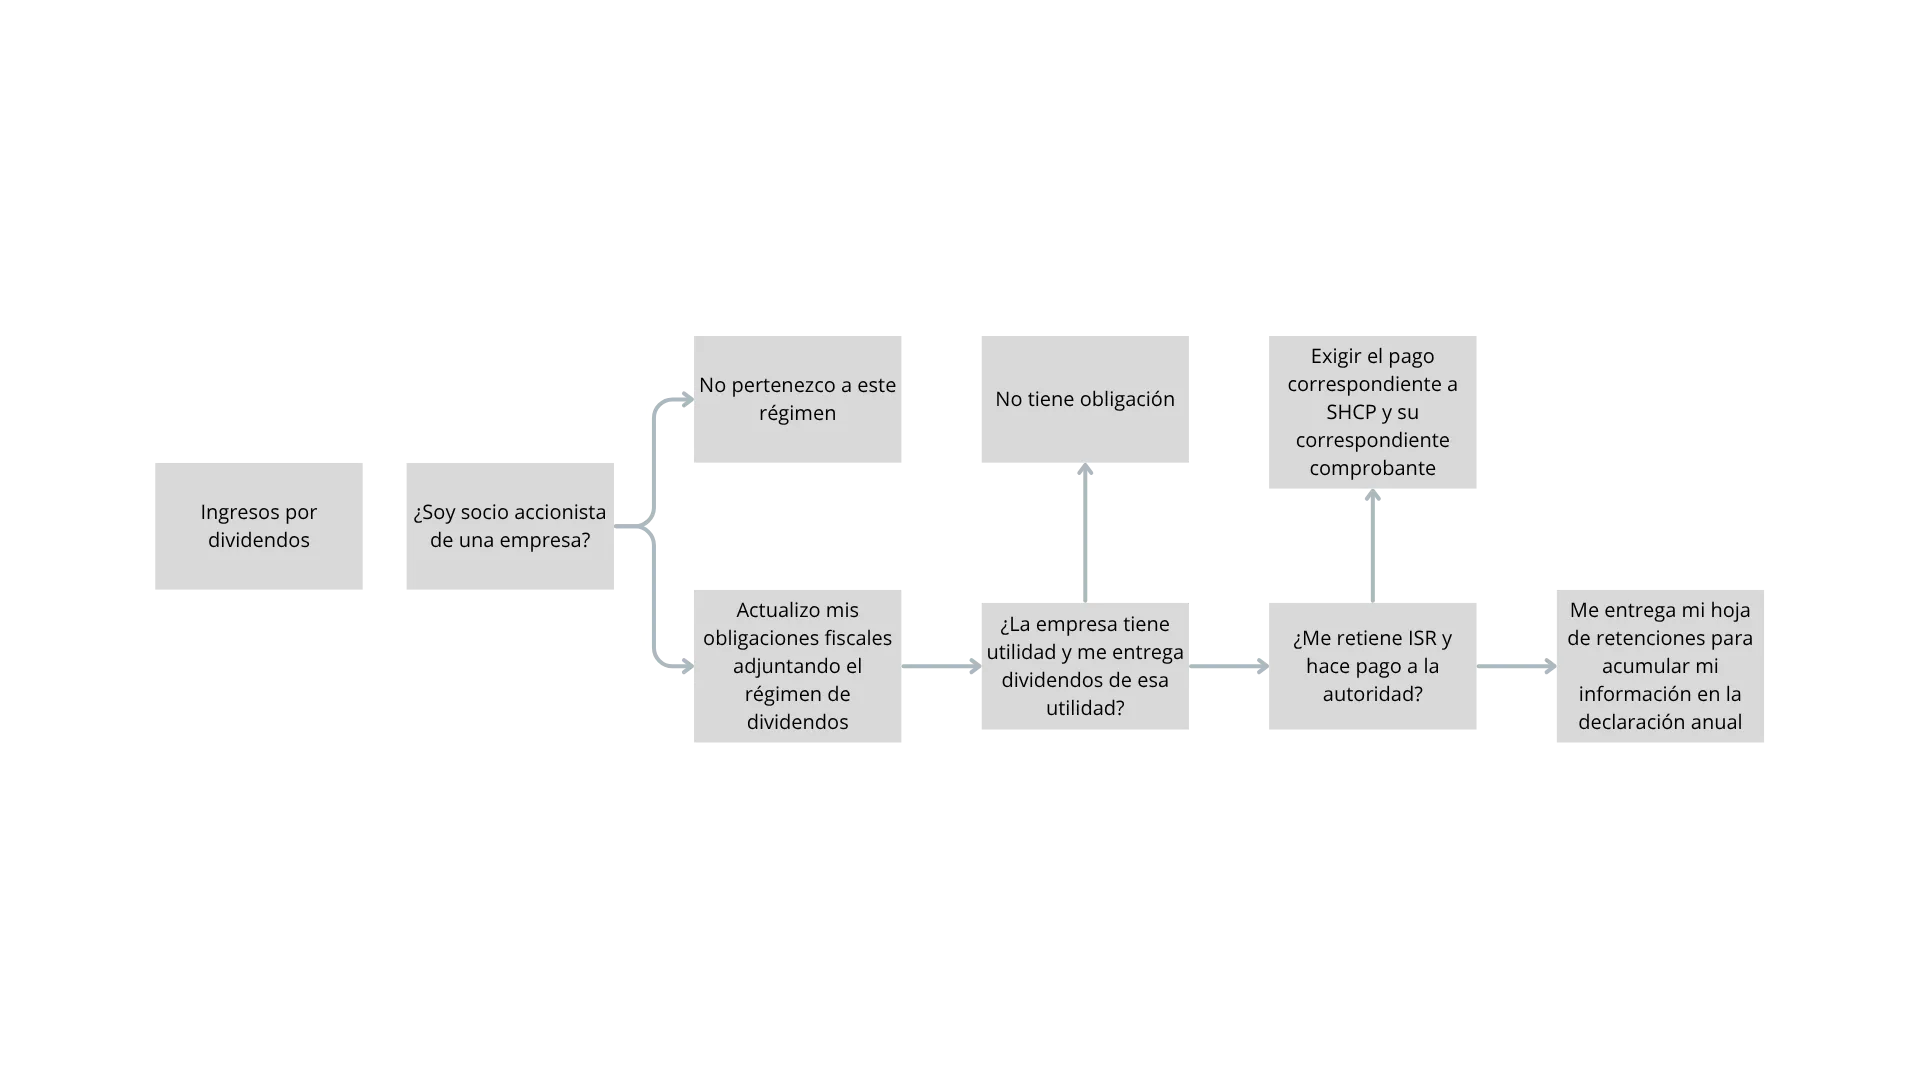
Sigue el diagrama para saber si este régimen corresponde a tu situación.
Desliza el diagrama para verlo completo ›
Usos de CFDI
Las claves que puedes usar al solicitar una factura en este régimen.
- G01Aquisición de mercancías
- G02Devoluciones, descuentos o bonificaciones
- G03Gastos en general
- I01Construcciones
- I02Mobiliario y equipo de oficina por inversiones
- I03Equipo de transporte
- I04Equipo de cómputo y accesorios
- I05Dados, troqueles, moldes, matrices y herramental
- I06Comunicaciones telefónicas
- I08Otra maquinaria y equipo
- D01Honorarios médicos, dentales y gastos hospitalarios
- D02Gastos médicos por incapacidad o discapacidad
- D03Gastos funerales
- D04Donativos
- D05Intereses reales efectivamente pagados por créditos hipotrcarios ( casa habitación )
- D06Aportaciones voluntarias al SAR
- D07Primas por seguros de gastos médicos
- D08Gastos de transportación escolar obligatoria
- D09Depositos en cuentas para el ahorro, primas que tengan como base planes de pensiones
- D10Pagos por servicios educativos ( colegiaturas )
- S01Sin efectos fiscales
- CP01Pagos
Deducciones personales
Gastos que puedes restar de tus ingresos en tu declaración anual para pagar menos impuestos.
Gastos médicos
Por consultas con tu nutriólogo, dentista o psicólogo, gastos hospitalarios siempre y cuando se hayan recibido dentro de la institución, análisis clínicos y de laboratorio, compra o alquiler de aparatos de rehabilitación y prótesis, honorarios de enfermeras (sueldo), lentes oftálmicos para corregir defectos visuales hasta por $2,500.
Gastos funerarios
Aquellos efectuados para tu cónyuge o concubino (a) así como para padres, abuelos, hijos y nietos.
Donativos
Cuando decidas realizar una aportación a una institución autorizada para ello, el monto de ese donativo no deberá superar el 7% del total de tus ingresos.
Créditos hipotecarios
Intereses reales por créditos hipotecarios destinados a casa habitación, contratados con el Infonavit o Fovissste, entre otras, y siempre que el crédito otorgado no exceda de setecientas cincuenta mil unidades de inversión.
Aportaciones de retiro
Son deducibles aquellas aportaciones complementarias de retiro (Afore) o a las cuentas de planes personales de retiro, así como las efectuadas a la subcuenta de aportaciones voluntarias con un monto máximo del 10%.
Primas por seguros de gastos médicos
Podrás deducir aquellos pagos que efectúes por un seguro complementario o independiente a los brindados por las instituciones públicas de salud.
Transporte escolar
Podrás hacer efectiva su deducción cuando de manera obligatoria se requiera el uso de este servicio y sea señalado dentro del comprobante correspondiente.
Colegiaturas
Son deducibles los pagos por servicios educativos con los siguientes topes: Preescolar: $14,200, Primaria: $12,900 Secundaria: $19,900, Profesional técnico: $17,100, Bachillerato o su equivalente: $24,500.
Considera que el monto total de tus deducciones no puede exceder de cuatro salarios mínimos elevados al año (102,346.00 pesos) o el equivalente al 10% de tus ingresos totales.